Erbschaftssteuer im Vergleich: die Rangliste der 26 Kantone
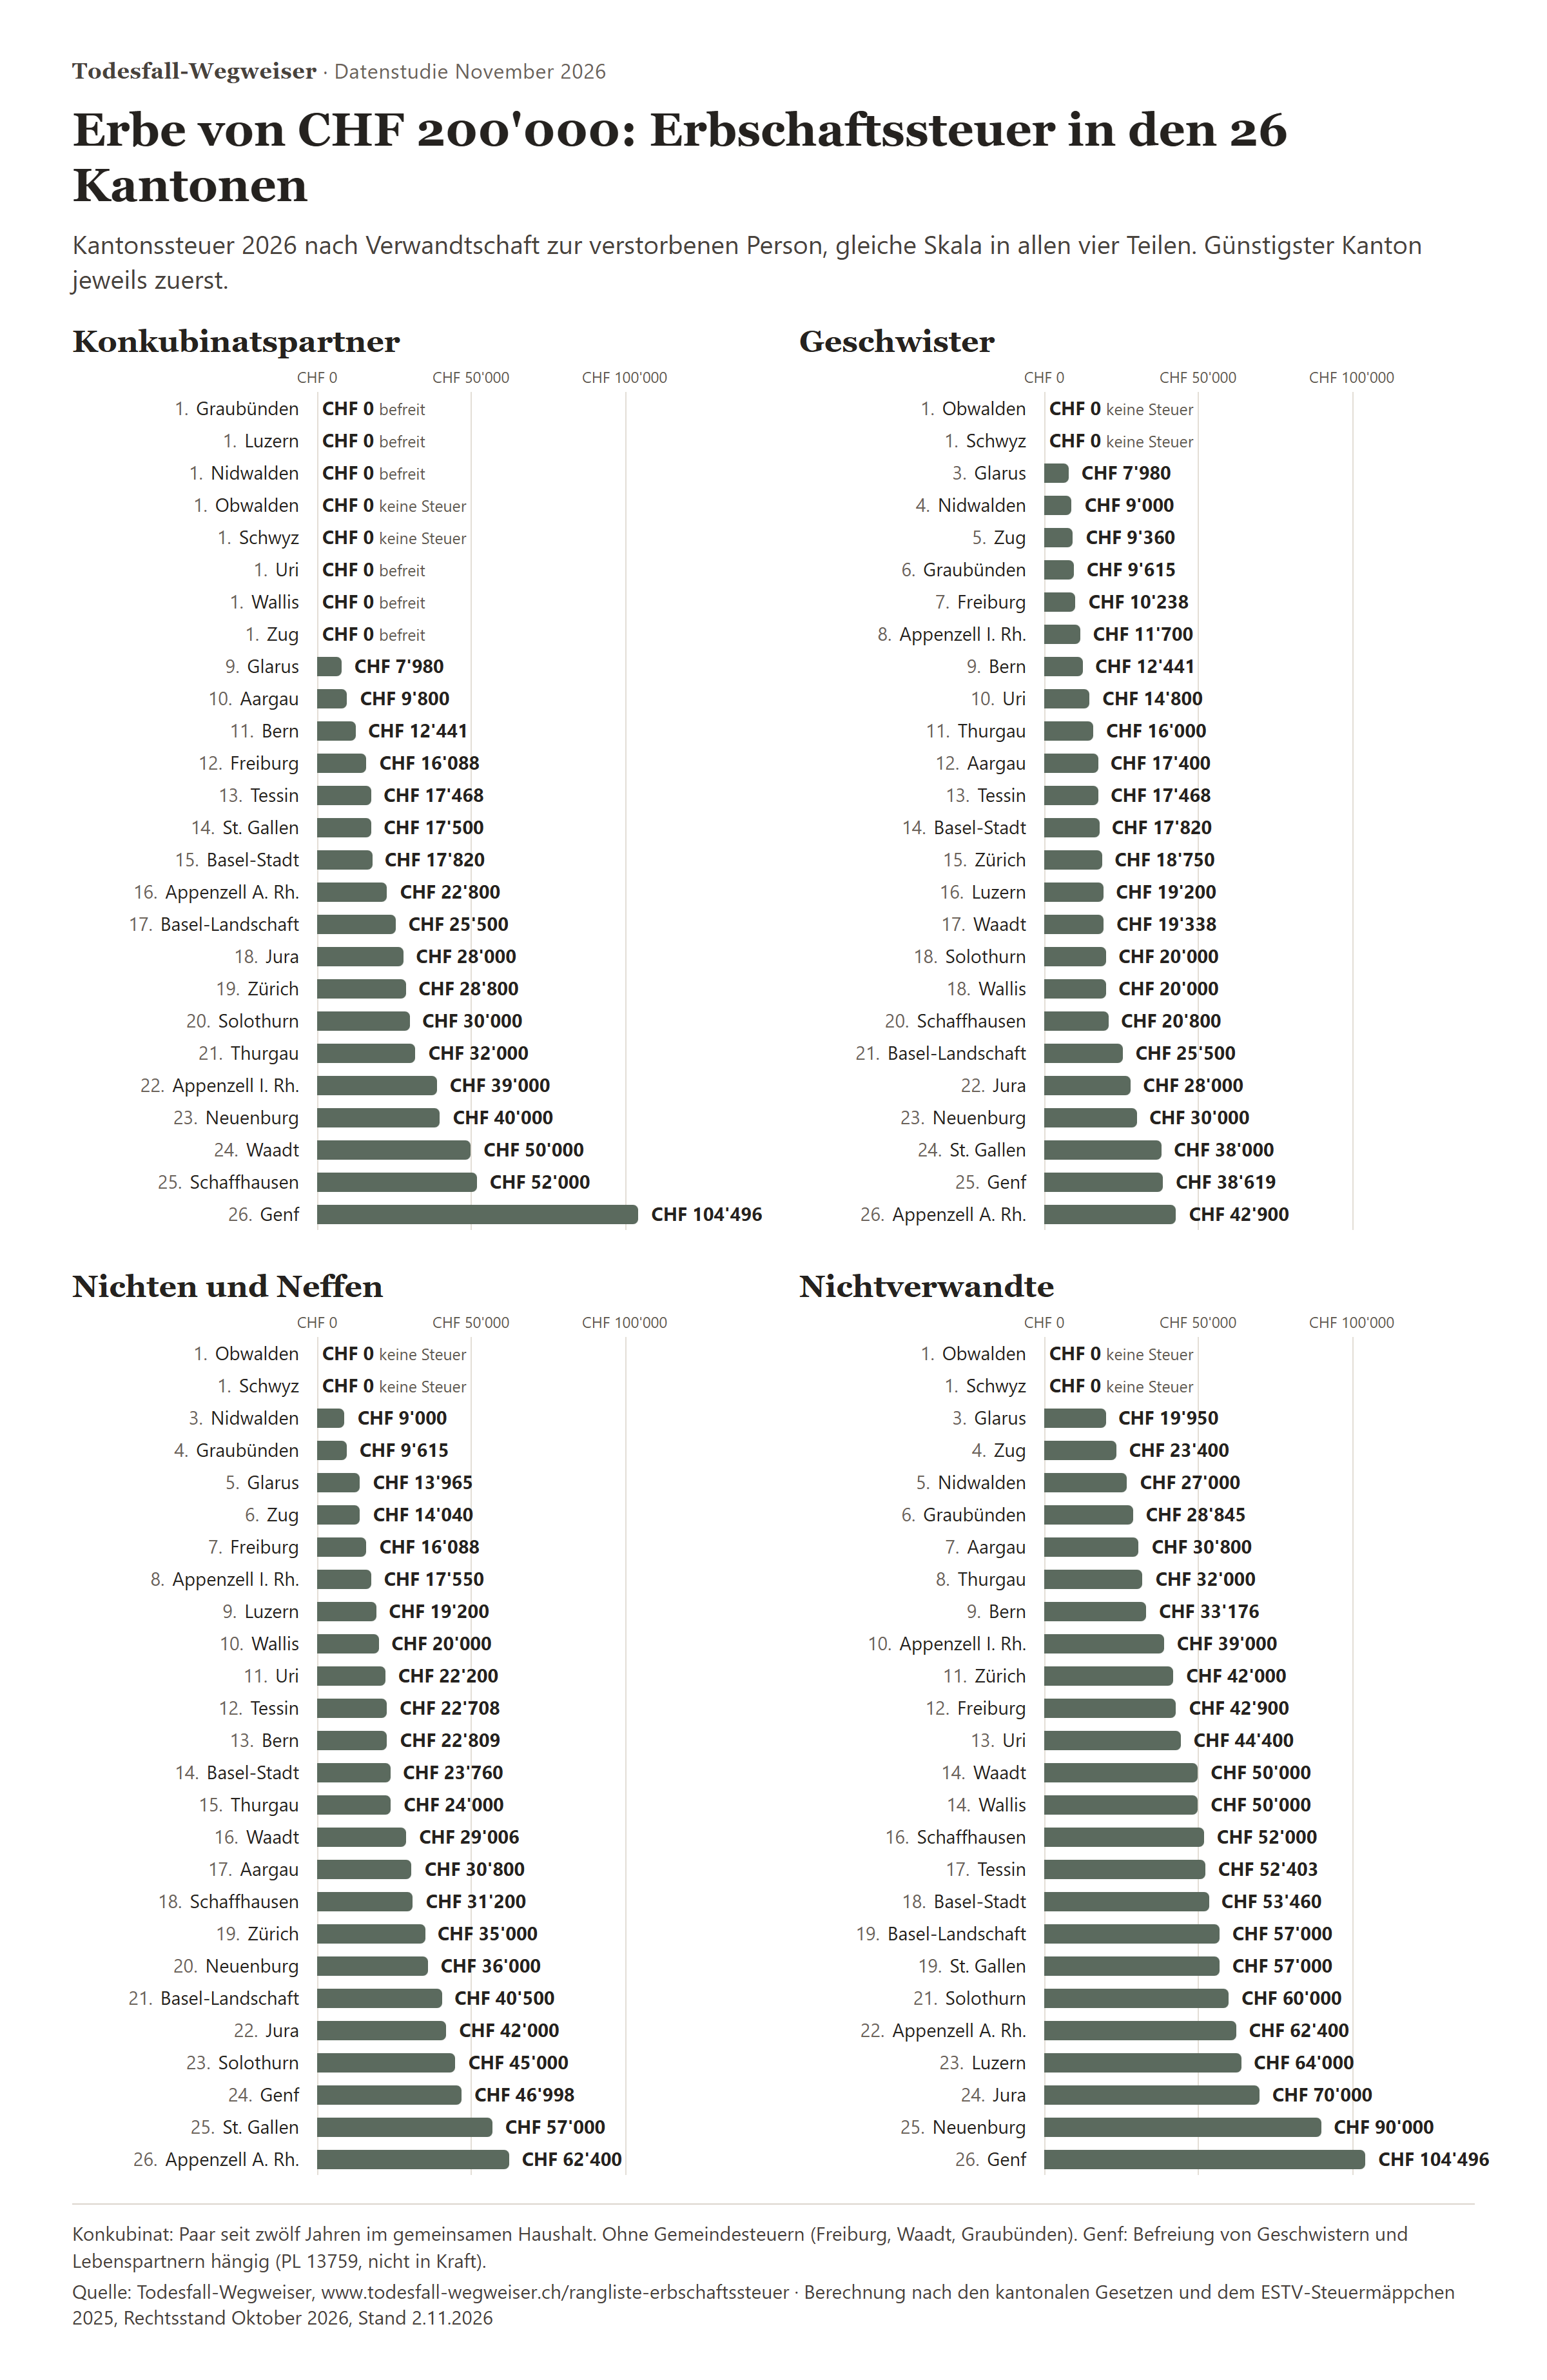
Wer erbt, zahlt je nach Kanton und Verwandtschaft sehr unterschiedlich viel Erbschaftssteuer. Wir haben für ein einheitliches Beispiel – eine Person erbt CHF 200'000 – die Steuer in allen 26 Kantonen berechnet: für Lebenspartner ohne Trauschein, Geschwister, Nichten und Neffen sowie nicht verwandte Personen.
Berechnet am 2. November 2026 · Rechtsstand Oktober 2026 · Kantonsdaten geprüft am 31. Oktober und 1. November 2026 · mit amtlichen Quellen
Das Wichtigste in Kürze
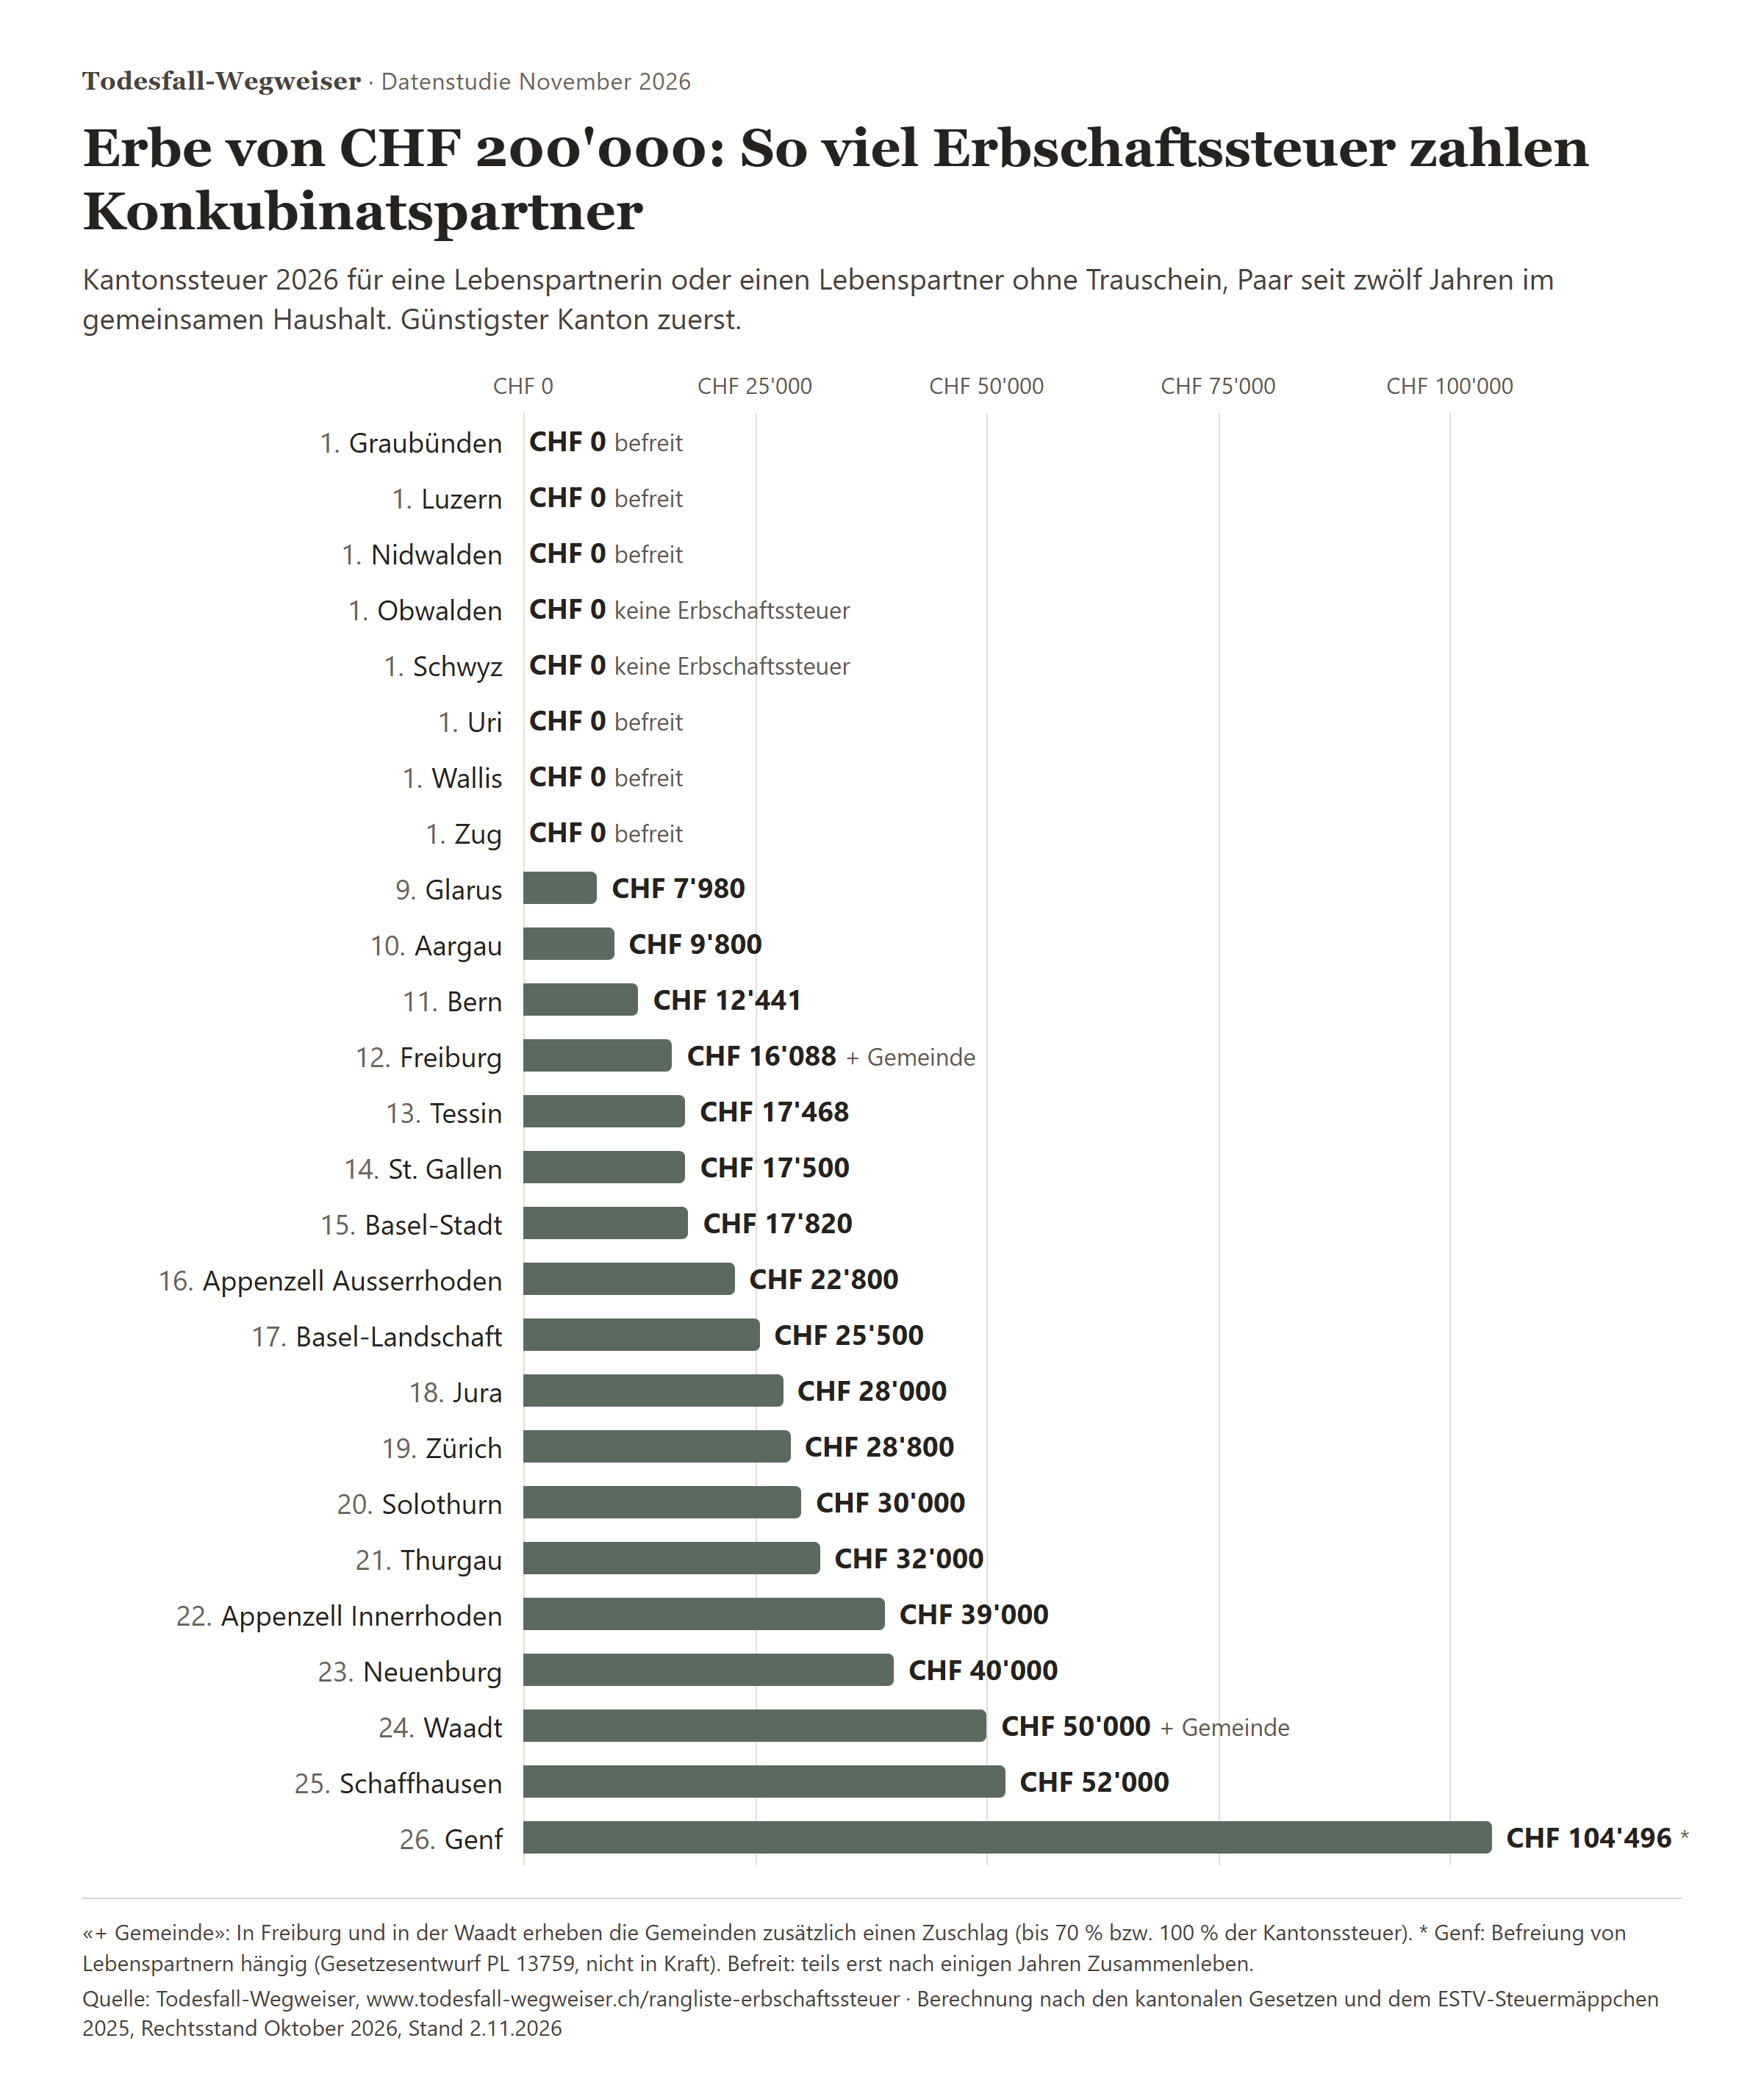
- Lebenspartner ohne Trauschein zahlen auf CHF 200'000 je nach Kanton zwischen CHF 0 und CHF 104'496. In 8 Kantonen fällt keine Steuer an (Graubünden, Luzern, Nidwalden, Obwalden, Schwyz, Uri, Wallis und Zug), teils erst nach einigen Jahren Zusammenleben. Am meisten zahlen sie in Genf: 52,2 % des Erbes.
- Geschwister zahlen zwischen CHF 0 (Obwalden und Schwyz) und CHF 42'900 (Appenzell Ausserrhoden). Unter den Kantonen mit Erbschaftssteuer ist Glarus mit CHF 7'980 am günstigsten.
- Nichten und Neffen zahlen zwischen CHF 0 (Obwalden und Schwyz) und CHF 62'400 (Appenzell Ausserrhoden); am günstigsten mit Steuer ist Nidwalden mit CHF 9'000.
- Nicht verwandte Personen zahlen zwischen CHF 0 (Obwalden und Schwyz) und CHF 104'496 (Genf); am günstigsten mit Steuer ist Glarus mit CHF 19'950.
- Gleiches Erbe, anderer Wohnkanton: Der Unterschied zwischen dem günstigsten und dem teuersten Kanton beträgt bis CHF 104'496.
Bitte beachten – Vorbehalte:
- Gemeinden: In Freiburg, in der Waadt und in Graubünden kommen je nach Gemeinde Zuschläge oder eine eigene Gemeindesteuer dazu (Höchstwerte im Abschnitt «Gemeindesteuern»). In Solothurn erhebt der Kanton zusätzlich eine Nachlasstaxe auf dem ganzen Nachlass.
- Genf – hängig, nicht in Kraft (Stand November 2026): Der Gesetzesentwurf PL 13759 (eingereicht am 26. Januar 2026, in der Steuerkommission des Grossen Rats) will Geschwister und nicht verheiratete Partner von der Erbschaftssteuer befreien. Würde er so beschlossen, zahlten diese beiden Gruppen in Genf nichts mehr. Bis dahin gelten die Zahlen unten.
- Graubünden – Freibetrag und Gemeinden: Gerechnet ist mit dem Freibetrag von CHF 7'700, den die Steuerverwaltung per 1. Januar 2025 veröffentlicht hat (im Gesetz CHF 7'000, der Teuerung angepasst); der Betrag für 2026 ist noch zu bestätigen. Dazu können die Gemeinden eine eigene Erbschaftssteuer erheben; eine Gesamtübersicht gibt es nicht.
- Luzern – Gemeindesteuer: Eine amtliche Liste der Gemeinden mit eigener Erbschaftssteuer haben wir nicht gefunden. Für diese Rangliste ohne Wirkung: Die Luzerner Gemeinden besteuern nur Erbteile von Nachkommen.
- Neuenburg – hängig, nicht in Kraft: Initiative und Gegenvorschlag (Abzug von CHF 750'000) betreffen nur Kinder und Eltern, nicht die vier Gruppen dieser Rangliste.
- Appenzell Innerrhoden: Offen ist nur, welche Stelle für Ausschlagung und Testament zuständig ist (nur mittelbar belegt). Die Steuerbeträge betrifft das nicht.
- Nidwalden: Offen sind die Gleichstellung eingetragener Partner bei der Erbschaftssteuer und die Stelle für die Erbbescheinigung. Die vier Gruppen dieser Rangliste betrifft das nicht.
Das Beispiel: unsere Annahmen
- Eine Person erbt CHF 200'000 – netto, also nach Abzug von Schulden, Bestattungs- und Erbgangskosten (als Erbin oder Erbe laut Testament oder als Vermächtnis).
- Die verstorbene Person hatte ihren letzten Wohnsitz im jeweiligen Kanton und besass keine Grundstücke in anderen Kantonen. Todesfall im Jahr 2026, Rechtsstand Oktober 2026.
- Keine früheren Schenkungen oder Erbvorbezüge derselben Person (sie würden in einigen Kantonen für Satz oder Freibetrag mitgezählt).
- Konkubinat: Das Paar lebte seit zwölf Jahren eheähnlich im gemeinsamen Haushalt am gleichen Wohnsitz und teilte die Lebenskosten; keine gemeinsamen Kinder. Damit sind die Bedingungen aller Kantone für Lebenspartner erfüllt (je nach Kanton 2, 5, 10 oder mehr als 10 Jahre). Lebenspartner erben nur, wenn ein Testament oder Erbvertrag sie bedenkt.
- Geschwister: vollbürtig. Nichten und Neffen: Kinder eines Geschwisters (blutsverwandt). Nichtverwandte: zum Beispiel eine Freundin oder ein Nachbar.
- Keine Sonderfälle: keine Unternehmensnachfolge, keine Bedürftigkeit oder Erwerbsunfähigkeit der erbenden Person, keine Pauschalbesteuerung der verstorbenen Person (Genf).
- Gerechnet ist die Kantonssteuer. Zuschläge und Steuern der Gemeinden (Freiburg, Waadt, Graubünden) stehen separat; Ehegatten und Nachkommen sind nicht Teil der Rangliste.
1. Lebenspartnerin oder Lebenspartner ohne Trauschein (Konkubinat)
Lebenspartner ohne Trauschein haben kein gesetzliches Erbrecht; sie erben nur, wenn ein Testament oder Erbvertrag sie bedenkt. Die Kantone behandeln sie sehr unterschiedlich: In 6 Kantonen sind sie befreit, meist erst nach einigen Jahren Zusammenleben; anderswo zahlen sie einen tieferen Satz oder gleich viel wie Nichtverwandte. In unserem Beispiel sind alle Bedingungen erfüllt. Lebt ein Paar erst kurz zusammen, gilt in den meisten Kantonen der Satz für Nichtverwandte (Abschnitt 4).
| Rang | Kanton | Steuer | Anteil | Hinweis |
|---|---|---|---|---|
| 1. | Graubünden | CHF 0 | 0 % | befreit, im Gesetz ohne Mindestdauer |
| 1. | Luzern | CHF 0 | 0 % | befreit nach mindestens 2 Jahren eheähnlichem Zusammenleben |
| 1. | Nidwalden | CHF 0 | 0 % | befreit nach mindestens 5 Jahren Wohngemeinschaft |
| 1. | Obwalden | CHF 0 | 0 % | keine Erbschaftssteuer |
| 1. | Schwyz | CHF 0 | 0 % | keine Erbschaftssteuer |
| 1. | Uri | CHF 0 | 0 % | befreit mit minderjährigen Kindern oder nach mindestens 5 Jahren gemeinsamem Haushalt |
| 1. | Wallis | CHF 0 | 0 % | befreit nach mindestens 5 Jahren oder mit gemeinsamem Kind |
| 1. | Zug | CHF 0 | 0 % | befreit in der Regel nach 5 Jahren mit gemeinsamer Wohnung |
| 9. | Glarus | CHF 7'980 | 4 % | Nach mindestens 5 Jahren gemeinsamem Haushalt; inkl. Bausteuerzuschlag 5 % |
| 10. | Aargau | CHF 9'800 | 4,9 % | Nach mindestens 5 Jahren Wohngemeinschaft |
| 11. | Bern | CHF 12'441 | 6,2 % | Nach mindestens 10 Jahren Wohngemeinschaft |
| 12. | Freiburg | CHF 16'088 | 8 % | Nach mindestens 10 Jahren Wohngemeinschaft; mit Gemeindesteuer bis CHF 27'349 |
| 13. | Tessin | CHF 17'468 | 8,7 % | wie Geschwister («partner consensuale») |
| 14. | St. Gallen | CHF 17'500 | 8,8 % | Nach mindestens 5 Jahren gemeinsamem Haushalt |
| 15. | Basel-Stadt | CHF 17'820 | 8,9 % | Nach mindestens 5 Jahren gemeinsamem Haushalt |
| 16. | Appenzell Ausserrhoden | CHF 22'800 | 11,4 % | Nach mindestens 5 Jahren Hausgemeinschaft |
| 17. | Basel-Landschaft | CHF 25'500 | 12,8 % | Nach mindestens 5 Jahren gemeinsamem Haushalt |
| 18. | Jura | CHF 28'000 | 14 % | Nach mehr als 10 Jahren gemeinsamem Haushalt |
| 19. | Zürich | CHF 28'800 | 14,4 % | Nach mindestens 5 Jahren im gleichen Haushalt; im Gesetz nicht eigens genannt: Satz wie Nichtverwandte |
| 20. | Solothurn | CHF 30'000 | 15 % | Nach mindestens 5 Jahren Wohngemeinschaft; dazu Nachlasstaxe auf dem ganzen Nachlass, von den Erben geschuldet (bei CHF 200'000: CHF 1'600) |
| 21. | Thurgau | CHF 32'000 | 16 % | im Gesetz nicht eigens genannt: Satz wie Nichtverwandte |
| 22. | Appenzell Innerrhoden | CHF 39'000 | 19,5 % | im Gesetz nicht eigens genannt: Satz wie Nichtverwandte |
| 23. | Neuenburg | CHF 40'000 | 20 % | Nach mindestens 5 Jahren gemeinsamem Haushalt |
| 24. | Waadt | CHF 50'000 | 25 % | im Gesetz nicht eigens genannt: Satz wie Nichtverwandte; mit Gemeindesteuer bis CHF 100'000 |
| 25. | Schaffhausen | CHF 52'000 | 26 % | im Gesetz nicht eigens genannt: Satz wie Nichtverwandte |
| 26. | Genf | CHF 104'496 | 52,2 % | im Gesetz nicht eigens genannt: Satz wie Nichtverwandte; Befreiung hängig (PL 13759) |
Rechenweg je Kanton
- Glarus: Erbteil CHF 200'000 − Freibetrag CHF 10'000 = CHF 190'000 · 4 %: CHF 7'600 · kein Zuschlag (erst bei mehr als CHF 200'000) · + Bausteuerzuschlag 5 % (2026) · = CHF 7'980
- Aargau: Erbteil CHF 200'000 (kein Freibetrag) · Stufentarif Klasse 1 (4 % bis 9 %) · = CHF 9'800
- Bern: Erbteil CHF 200'000 − Freibetrag CHF 12'000 = CHF 188'000 · Tarif (1 % bis 2,5 %): CHF 2'073.50 · × 6 (Vielfaches für diese Gruppe) · = CHF 12'441
- Freiburg: Erbteil CHF 200'000 − Freibetrag CHF 5'000 = CHF 195'000 · × 8,25 % (fester Satz) · = CHF 16'087.50
- Tessin: Erbteil CHF 200'000 − Freibetrag CHF 10'000 = CHF 190'000 · Stufentarif (5,95 % bis 17,85 %): CHF 17'467.50 · × Koeffizient 1 (höchstens 15,5 %) · = CHF 17'467.50
- St. Gallen: Erbteil CHF 200'000 − Freibetrag CHF 25'000 = CHF 175'000 · × 10 % (fester Satz) · = CHF 17'500
- Basel-Stadt: Erbteil CHF 200'000 − Freibetrag CHF 2'000 = CHF 198'000 · Grundsatz 6 %: CHF 11'880 · + Zuschlag 50 % (Vermögensanfall bis CHF 200'000) · = CHF 17'820
- Appenzell Ausserrhoden: Erbteil CHF 200'000 − Freibetrag CHF 10'000 = CHF 190'000 · × 12 % (fester Satz) · = CHF 22'800
- Basel-Landschaft: Erbteil CHF 200'000 − Freibetrag CHF 30'000 = CHF 170'000 · × 15 % (fester Satz) · = CHF 25'500
- Jura: Erbteil CHF 200'000 (kein Freibetrag) · × 14 % (fester Satz) · = CHF 28'000
- Zürich: Erbteil CHF 200'000 − Freibetrag CHF 50'000 = CHF 150'000 · einfache Steuer nach Stufentarif (2 % bis 7 %): CHF 4'800 · × 6 (Vielfaches für diese Gruppe) · = CHF 28'800
- Solothurn: Erbteil CHF 200'000 (kein Freibetrag) · Klasse 3: ab CHF 167'183 15 % auf dem ganzen Betrag · = CHF 30'000
- Thurgau: Erbteil CHF 200'000 (kein Freibetrag) · einfache Steuer 8 %: CHF 16'000 · + Zuschlag 100 % (0,5 % je CHF 1'000) · = CHF 32'000
- Appenzell Innerrhoden: Erbteil CHF 200'000 − Freibetrag CHF 5'000 = CHF 195'000 · × 20 % (fester Satz) · = CHF 39'000
- Neuenburg: Erbteil CHF 200'000 (kein Freibetrag) · × 20 % (fester Satz) · = CHF 40'000
- Waadt: Erbteil CHF 200'000 (kein Freibetrag) · Klasse F: Satz laut Barème général für CHF 200'000: 25 % auf dem ganzen Erbteil · = CHF 50'000
- Schaffhausen: Erbteil CHF 200'000 − Freibetrag CHF 10'000 = CHF 190'000 · einfache Steuer nach Stufentarif (2 % bis 10 %): CHF 10'400 · × 5 (Vielfaches für diese Gruppe) · = CHF 52'000
- Genf: Erbteil CHF 200'000 (kein Freibetrag) · Stufentarif (20 % bis 26 %, erste CHF 500 frei): CHF 49'760 · + kantonaler Zuschlag 110 % (Faktor 2,1) · = CHF 104'496
2. Bruder oder Schwester
Geschwister zahlen in allen Kantonen mit Erbschaftssteuer. Die Spanne reicht von einem tiefen festen Satz mit Freibetrag bis zu über einem Fünftel des Erbes.
| Rang | Kanton | Steuer | Anteil | Hinweis |
|---|---|---|---|---|
| 1. | Obwalden | CHF 0 | 0 % | keine Erbschaftssteuer |
| 1. | Schwyz | CHF 0 | 0 % | keine Erbschaftssteuer |
| 3. | Glarus | CHF 7'980 | 4 % | inkl. Bausteuerzuschlag 5 % |
| 4. | Nidwalden | CHF 9'000 | 4,5 % | |
| 5. | Zug | CHF 9'360 | 4,7 % | |
| 6. | Graubünden | CHF 9'615 | 4,8 % | mit Gemeindesteuer bis CHF 19'230 |
| 7. | Freiburg | CHF 10'238 | 5,1 % | mit Gemeindesteuer bis CHF 17'404 |
| 8. | Appenzell Innerrhoden | CHF 11'700 | 5,9 % | |
| 9. | Bern | CHF 12'441 | 6,2 % | |
| 10. | Uri | CHF 14'800 | 7,4 % | |
| 11. | Thurgau | CHF 16'000 | 8 % | |
| 12. | Aargau | CHF 17'400 | 8,7 % | |
| 13. | Tessin | CHF 17'468 | 8,7 % | |
| 14. | Basel-Stadt | CHF 17'820 | 8,9 % | |
| 15. | Zürich | CHF 18'750 | 9,4 % | |
| 16. | Luzern | CHF 19'200 | 9,6 % | |
| 17. | Waadt | CHF 19'338 | 9,7 % | mit Gemeindesteuer bis CHF 38'676 |
| 18. | Solothurn | CHF 20'000 | 10 % | dazu Nachlasstaxe auf dem ganzen Nachlass, von den Erben geschuldet (bei CHF 200'000: CHF 1'600) |
| 18. | Wallis | CHF 20'000 | 10 % | |
| 20. | Schaffhausen | CHF 20'800 | 10,4 % | |
| 21. | Basel-Landschaft | CHF 25'500 | 12,8 % | |
| 22. | Jura | CHF 28'000 | 14 % | |
| 23. | Neuenburg | CHF 30'000 | 15 % | |
| 24. | St. Gallen | CHF 38'000 | 19 % | |
| 25. | Genf | CHF 38'619 | 19,3 % | Befreiung hängig (PL 13759) |
| 26. | Appenzell Ausserrhoden | CHF 42'900 | 21,5 % |
Rechenweg je Kanton
- Glarus: Erbteil CHF 200'000 − Freibetrag CHF 10'000 = CHF 190'000 · 4 %: CHF 7'600 · kein Zuschlag (erst bei mehr als CHF 200'000) · + Bausteuerzuschlag 5 % (2026) · = CHF 7'980
- Nidwalden: Erbteil CHF 200'000 − Freibetrag CHF 20'000 = CHF 180'000 · × 5 % (fester Satz) · = CHF 9'000
- Zug: Erbteil CHF 200'000 (kein Freibetrag) · Stufentarif (10 % bis 20 %): CHF 23'400 · davon 40 % für diese Gruppe · = CHF 9'360
- Graubünden: Erbteil CHF 200'000 − Freibetrag CHF 7'700 = CHF 192'300 · × 5 % (fester Satz) · = CHF 9'615
- Freiburg: Erbteil CHF 200'000 − Freibetrag CHF 5'000 = CHF 195'000 · × 5,25 % (fester Satz) · = CHF 10'237.50
- Appenzell Innerrhoden: Erbteil CHF 200'000 − Freibetrag CHF 5'000 = CHF 195'000 · × 6 % (fester Satz) · = CHF 11'700
- Bern: Erbteil CHF 200'000 − Freibetrag CHF 12'000 = CHF 188'000 · Tarif (1 % bis 2,5 %): CHF 2'073.50 · × 6 (Vielfaches für diese Gruppe) · = CHF 12'441
- Uri: Erbteil CHF 200'000 − Freibetrag CHF 15'000 = CHF 185'000 · × 8 % (fester Satz) · = CHF 14'800
- Thurgau: Erbteil CHF 200'000 (kein Freibetrag) · einfache Steuer 4 %: CHF 8'000 · + Zuschlag 100 % (0,5 % je CHF 1'000) · = CHF 16'000
- Aargau: Erbteil CHF 200'000 (kein Freibetrag) · Stufentarif Klasse 2 (6 % bis 23 %) · = CHF 17'400
- Tessin: Erbteil CHF 200'000 − Freibetrag CHF 10'000 = CHF 190'000 · Stufentarif (5,95 % bis 17,85 %): CHF 17'467.50 · × Koeffizient 1 (höchstens 15,5 %) · = CHF 17'467.50
- Basel-Stadt: Erbteil CHF 200'000 − Freibetrag CHF 2'000 = CHF 198'000 · Grundsatz 6 %: CHF 11'880 · + Zuschlag 50 % (Vermögensanfall bis CHF 200'000) · = CHF 17'820
- Zürich: Erbteil CHF 200'000 − Freibetrag CHF 15'000 = CHF 185'000 · einfache Steuer nach Stufentarif (2 % bis 7 %): CHF 6'250 · × 3 (Vielfaches für diese Gruppe) · = CHF 18'750
- Luzern: Erbteil CHF 200'000 (kein Freibetrag) · Grundsatz 6 %: CHF 12'000 · + Zuschlag 60 % (Vermögensanfall CHF 100'001 bis 200'000) · = CHF 19'200
- Waadt: Erbteil CHF 200'000 (kein Freibetrag) · Klasse C: Satz laut Barème général für CHF 200'000: 9,669 % auf dem ganzen Erbteil · = CHF 19'338
- Solothurn: Erbteil CHF 200'000 (kein Freibetrag) · Klasse 2: ab CHF 167'183 10 % auf dem ganzen Betrag · = CHF 20'000
- Wallis: Erbteil CHF 200'000 (kein Freibetrag) · × 10 % (fester Satz) · = CHF 20'000
- Schaffhausen: Erbteil CHF 200'000 − Freibetrag CHF 10'000 = CHF 190'000 · einfache Steuer nach Stufentarif (2 % bis 10 %): CHF 10'400 · × 2 (Vielfaches für diese Gruppe) · = CHF 20'800
- Basel-Landschaft: Erbteil CHF 200'000 − Freibetrag CHF 30'000 = CHF 170'000 · × 15 % (fester Satz) · = CHF 25'500
- Jura: Erbteil CHF 200'000 (kein Freibetrag) · × 14 % (fester Satz) · = CHF 28'000
- Neuenburg: Erbteil CHF 200'000 (kein Freibetrag) · × 15 % (fester Satz) · = CHF 30'000
- St. Gallen: Erbteil CHF 200'000 − Freibetrag CHF 10'000 = CHF 190'000 · × 20 % (fester Satz) · = CHF 38'000
- Genf: Erbteil CHF 200'000 (kein Freibetrag) · Stufentarif (6 % bis 11 %, erste CHF 500 frei): CHF 18'390 · + kantonaler Zuschlag 110 % (Faktor 2,1) · = CHF 38'619
- Appenzell Ausserrhoden: Erbteil CHF 200'000 − Freibetrag CHF 5'000 = CHF 195'000 · × 22 % (fester Satz) · = CHF 42'900
3. Nichte oder Neffe (Kind eines Geschwisters)
Nichten und Neffen zahlen meist mehr als Geschwister. In Graubünden, Luzern, Nidwalden und im Wallis gilt für sie derselbe Satz wie für Geschwister.
| Rang | Kanton | Steuer | Anteil | Hinweis |
|---|---|---|---|---|
| 1. | Obwalden | CHF 0 | 0 % | keine Erbschaftssteuer |
| 1. | Schwyz | CHF 0 | 0 % | keine Erbschaftssteuer |
| 3. | Nidwalden | CHF 9'000 | 4,5 % | |
| 4. | Graubünden | CHF 9'615 | 4,8 % | mit Gemeindesteuer bis CHF 19'230 |
| 5. | Glarus | CHF 13'965 | 7 % | inkl. Bausteuerzuschlag 5 % |
| 6. | Zug | CHF 14'040 | 7 % | |
| 7. | Freiburg | CHF 16'088 | 8 % | mit Gemeindesteuer bis CHF 27'349 |
| 8. | Appenzell Innerrhoden | CHF 17'550 | 8,8 % | |
| 9. | Luzern | CHF 19'200 | 9,6 % | |
| 10. | Wallis | CHF 20'000 | 10 % | |
| 11. | Uri | CHF 22'200 | 11,1 % | |
| 12. | Tessin | CHF 22'708 | 11,4 % | |
| 13. | Bern | CHF 22'809 | 11,4 % | |
| 14. | Basel-Stadt | CHF 23'760 | 11,9 % | |
| 15. | Thurgau | CHF 24'000 | 12 % | |
| 16. | Waadt | CHF 29'006 | 14,5 % | mit Gemeindesteuer bis CHF 58'012 |
| 17. | Aargau | CHF 30'800 | 15,4 % | |
| 18. | Schaffhausen | CHF 31'200 | 15,6 % | |
| 19. | Zürich | CHF 35'000 | 17,5 % | |
| 20. | Neuenburg | CHF 36'000 | 18 % | |
| 21. | Basel-Landschaft | CHF 40'500 | 20,3 % | |
| 22. | Jura | CHF 42'000 | 21 % | |
| 23. | Solothurn | CHF 45'000 | 22,5 % | dazu Nachlasstaxe auf dem ganzen Nachlass, von den Erben geschuldet (bei CHF 200'000: CHF 1'600) |
| 24. | Genf | CHF 46'998 | 23,5 % | |
| 25. | St. Gallen | CHF 57'000 | 28,5 % | |
| 26. | Appenzell Ausserrhoden | CHF 62'400 | 31,2 % |
Rechenweg je Kanton
- Nidwalden: Erbteil CHF 200'000 − Freibetrag CHF 20'000 = CHF 180'000 · × 5 % (fester Satz) · = CHF 9'000
- Graubünden: Erbteil CHF 200'000 − Freibetrag CHF 7'700 = CHF 192'300 · × 5 % (fester Satz) · = CHF 9'615
- Glarus: Erbteil CHF 200'000 − Freibetrag CHF 10'000 = CHF 190'000 · 7 %: CHF 13'300 · kein Zuschlag (erst bei mehr als CHF 200'000) · + Bausteuerzuschlag 5 % (2026) · = CHF 13'965
- Zug: Erbteil CHF 200'000 (kein Freibetrag) · Stufentarif (10 % bis 20 %): CHF 23'400 · davon 60 % für diese Gruppe · = CHF 14'040
- Freiburg: Erbteil CHF 200'000 − Freibetrag CHF 5'000 = CHF 195'000 · × 8,25 % (fester Satz) · = CHF 16'087.50
- Appenzell Innerrhoden: Erbteil CHF 200'000 − Freibetrag CHF 5'000 = CHF 195'000 · × 9 % (fester Satz) · = CHF 17'550
- Luzern: Erbteil CHF 200'000 (kein Freibetrag) · Grundsatz 6 %: CHF 12'000 · + Zuschlag 60 % (Vermögensanfall CHF 100'001 bis 200'000) · = CHF 19'200
- Wallis: Erbteil CHF 200'000 (kein Freibetrag) · × 10 % (fester Satz) · = CHF 20'000
- Uri: Erbteil CHF 200'000 − Freibetrag CHF 15'000 = CHF 185'000 · × 12 % (fester Satz) · = CHF 22'200
- Tessin: Erbteil CHF 200'000 − Freibetrag CHF 10'000 = CHF 190'000 · Stufentarif (5,95 % bis 17,85 %): CHF 17'467.50 · × Koeffizient 1,3 (höchstens 18,5 %) · = CHF 22'707.75
- Bern: Erbteil CHF 200'000 − Freibetrag CHF 12'000 = CHF 188'000 · Tarif (1 % bis 2,5 %): CHF 2'073.50 · × 11 (Vielfaches für diese Gruppe) · = CHF 22'808.50
- Basel-Stadt: Erbteil CHF 200'000 − Freibetrag CHF 2'000 = CHF 198'000 · Grundsatz 8 %: CHF 15'840 · + Zuschlag 50 % (Vermögensanfall bis CHF 200'000) · = CHF 23'760
- Thurgau: Erbteil CHF 200'000 (kein Freibetrag) · einfache Steuer 6 %: CHF 12'000 · + Zuschlag 100 % (0,5 % je CHF 1'000) · = CHF 24'000
- Waadt: Erbteil CHF 200'000 (kein Freibetrag) · Klasse D: Satz laut Barème général für CHF 200'000: 14,503 % auf dem ganzen Erbteil · = CHF 29'006
- Aargau: Erbteil CHF 200'000 (kein Freibetrag) · Stufentarif Klasse 3 (12 % bis 32 %) · = CHF 30'800
- Schaffhausen: Erbteil CHF 200'000 − Freibetrag CHF 10'000 = CHF 190'000 · einfache Steuer nach Stufentarif (2 % bis 10 %): CHF 10'400 · × 3 (Vielfaches für diese Gruppe) · = CHF 31'200
- Zürich: Erbteil CHF 200'000 (kein Freibetrag) · einfache Steuer nach Stufentarif (2 % bis 7 %): CHF 7'000 · × 5 (Vielfaches für diese Gruppe) · = CHF 35'000
- Neuenburg: Erbteil CHF 200'000 (kein Freibetrag) · × 18 % (fester Satz) · = CHF 36'000
- Basel-Landschaft: Erbteil CHF 200'000 − Freibetrag CHF 20'000 = CHF 180'000 · × 22,5 % (fester Satz) · = CHF 40'500
- Jura: Erbteil CHF 200'000 (kein Freibetrag) · × 21 % (fester Satz) · = CHF 42'000
- Solothurn: Erbteil CHF 200'000 (kein Freibetrag) · Klasse 4: ab CHF 167'183 22,5 % auf dem ganzen Betrag · = CHF 45'000
- Genf: Erbteil CHF 200'000 (kein Freibetrag) · Stufentarif (8 % bis 13 %, erste CHF 500 frei): CHF 22'380 · + kantonaler Zuschlag 110 % (Faktor 2,1) · = CHF 46'998
- St. Gallen: Erbteil CHF 200'000 − Freibetrag CHF 10'000 = CHF 190'000 · × 30 % (fester Satz) · = CHF 57'000
- Appenzell Ausserrhoden: Erbteil CHF 200'000 − Freibetrag CHF 5'000 = CHF 195'000 · × 32 % (fester Satz) · = CHF 62'400
4. Nicht verwandte Person, zum Beispiel eine Freundin oder ein Nachbar
Für nicht verwandte Personen gelten überall die höchsten Sätze. Dazu gehören zum Beispiel Freunde oder Nachbarn – und in den meisten Kantonen auch Lebenspartner, welche die Bedingungen ihres Kantons nicht erfüllen.
| Rang | Kanton | Steuer | Anteil | Hinweis |
|---|---|---|---|---|
| 1. | Obwalden | CHF 0 | 0 % | keine Erbschaftssteuer |
| 1. | Schwyz | CHF 0 | 0 % | keine Erbschaftssteuer |
| 3. | Glarus | CHF 19'950 | 10 % | inkl. Bausteuerzuschlag 5 % |
| 4. | Zug | CHF 23'400 | 11,7 % | |
| 5. | Nidwalden | CHF 27'000 | 13,5 % | |
| 6. | Graubünden | CHF 28'845 | 14,4 % | mit Gemeindesteuer bis CHF 76'920 |
| 7. | Aargau | CHF 30'800 | 15,4 % | |
| 8. | Thurgau | CHF 32'000 | 16 % | |
| 9. | Bern | CHF 33'176 | 16,6 % | |
| 10. | Appenzell Innerrhoden | CHF 39'000 | 19,5 % | |
| 11. | Zürich | CHF 42'000 | 21 % | |
| 12. | Freiburg | CHF 42'900 | 21,5 % | mit Gemeindesteuer bis CHF 72'930 |
| 13. | Uri | CHF 44'400 | 22,2 % | |
| 14. | Waadt | CHF 50'000 | 25 % | mit Gemeindesteuer bis CHF 100'000 |
| 14. | Wallis | CHF 50'000 | 25 % | |
| 16. | Schaffhausen | CHF 52'000 | 26 % | |
| 17. | Tessin | CHF 52'403 | 26,2 % | |
| 18. | Basel-Stadt | CHF 53'460 | 26,7 % | |
| 19. | Basel-Landschaft | CHF 57'000 | 28,5 % | |
| 19. | St. Gallen | CHF 57'000 | 28,5 % | |
| 21. | Solothurn | CHF 60'000 | 30 % | dazu Nachlasstaxe auf dem ganzen Nachlass, von den Erben geschuldet (bei CHF 200'000: CHF 1'600) |
| 22. | Appenzell Ausserrhoden | CHF 62'400 | 31,2 % | |
| 23. | Luzern | CHF 64'000 | 32 % | |
| 24. | Jura | CHF 70'000 | 35 % | |
| 25. | Neuenburg | CHF 90'000 | 45 % | |
| 26. | Genf | CHF 104'496 | 52,2 % |
Rechenweg je Kanton
- Glarus: Erbteil CHF 200'000 − Freibetrag CHF 10'000 = CHF 190'000 · 10 %: CHF 19'000 · kein Zuschlag (erst bei mehr als CHF 200'000) · + Bausteuerzuschlag 5 % (2026) · = CHF 19'950
- Zug: Erbteil CHF 200'000 (kein Freibetrag) · Stufentarif (10 % bis 20 %): CHF 23'400 · davon 100 % für diese Gruppe · = CHF 23'400
- Nidwalden: Erbteil CHF 200'000 − Freibetrag CHF 20'000 = CHF 180'000 · × 15 % (fester Satz) · = CHF 27'000
- Graubünden: Erbteil CHF 200'000 − Freibetrag CHF 7'700 = CHF 192'300 · × 15 % (fester Satz) · = CHF 28'845
- Aargau: Erbteil CHF 200'000 (kein Freibetrag) · Stufentarif Klasse 3 (12 % bis 32 %) · = CHF 30'800
- Thurgau: Erbteil CHF 200'000 (kein Freibetrag) · einfache Steuer 8 %: CHF 16'000 · + Zuschlag 100 % (0,5 % je CHF 1'000) · = CHF 32'000
- Bern: Erbteil CHF 200'000 − Freibetrag CHF 12'000 = CHF 188'000 · Tarif (1 % bis 2,5 %): CHF 2'073.50 · × 16 (Vielfaches für diese Gruppe) · = CHF 33'176
- Appenzell Innerrhoden: Erbteil CHF 200'000 − Freibetrag CHF 5'000 = CHF 195'000 · × 20 % (fester Satz) · = CHF 39'000
- Zürich: Erbteil CHF 200'000 (kein Freibetrag) · einfache Steuer nach Stufentarif (2 % bis 7 %): CHF 7'000 · × 6 (Vielfaches für diese Gruppe) · = CHF 42'000
- Freiburg: Erbteil CHF 200'000 − Freibetrag CHF 5'000 = CHF 195'000 · × 22 % (fester Satz) · = CHF 42'900
- Uri: Erbteil CHF 200'000 − Freibetrag CHF 15'000 = CHF 185'000 · × 24 % (fester Satz) · = CHF 44'400
- Waadt: Erbteil CHF 200'000 (kein Freibetrag) · Klasse F: Satz laut Barème général für CHF 200'000: 25 % auf dem ganzen Erbteil · = CHF 50'000
- Wallis: Erbteil CHF 200'000 (kein Freibetrag) · × 25 % (fester Satz) · = CHF 50'000
- Schaffhausen: Erbteil CHF 200'000 − Freibetrag CHF 10'000 = CHF 190'000 · einfache Steuer nach Stufentarif (2 % bis 10 %): CHF 10'400 · × 5 (Vielfaches für diese Gruppe) · = CHF 52'000
- Tessin: Erbteil CHF 200'000 − Freibetrag CHF 10'000 = CHF 190'000 · Stufentarif (5,95 % bis 17,85 %): CHF 17'467.50 · × Koeffizient 3 (höchstens 35 %) · = CHF 52'402.50
- Basel-Stadt: Erbteil CHF 200'000 − Freibetrag CHF 2'000 = CHF 198'000 · Grundsatz 18 %: CHF 35'640 · + Zuschlag 50 % (Vermögensanfall bis CHF 200'000) · = CHF 53'460
- Basel-Landschaft: Erbteil CHF 200'000 − Freibetrag CHF 10'000 = CHF 190'000 · × 30 % (fester Satz) · = CHF 57'000
- St. Gallen: Erbteil CHF 200'000 − Freibetrag CHF 10'000 = CHF 190'000 · × 30 % (fester Satz) · = CHF 57'000
- Solothurn: Erbteil CHF 200'000 (kein Freibetrag) · Klasse 5: ab CHF 167'183 30 % auf dem ganzen Betrag · = CHF 60'000
- Appenzell Ausserrhoden: Erbteil CHF 200'000 − Freibetrag CHF 5'000 = CHF 195'000 · × 32 % (fester Satz) · = CHF 62'400
- Luzern: Erbteil CHF 200'000 (kein Freibetrag) · Grundsatz 20 %: CHF 40'000 · + Zuschlag 60 % (Vermögensanfall CHF 100'001 bis 200'000) · = CHF 64'000
- Jura: Erbteil CHF 200'000 (kein Freibetrag) · × 35 % (fester Satz) · = CHF 70'000
- Neuenburg: Erbteil CHF 200'000 (kein Freibetrag) · × 45 % (fester Satz) · = CHF 90'000
- Genf: Erbteil CHF 200'000 (kein Freibetrag) · Stufentarif (20 % bis 26 %, erste CHF 500 frei): CHF 49'760 · + kantonaler Zuschlag 110 % (Faktor 2,1) · = CHF 104'496
Alle Gruppen auf einen Blick
Erbschaftssteuer des Kantons auf CHF 200'000, Kantone alphabetisch. Ein Klick auf den Kanton führt zu Stellen, Fristen und allen Steuersätzen.
| Kanton | Konkubinat | Geschwister | Nichten/Neffen | Nichtverwandte |
|---|---|---|---|---|
| Aargau | CHF 9'800 | CHF 17'400 | CHF 30'800 | CHF 30'800 |
| Appenzell Ausserrhoden | CHF 22'800 | CHF 42'900 | CHF 62'400 | CHF 62'400 |
| Appenzell Innerrhoden | CHF 39'000 | CHF 11'700 | CHF 17'550 | CHF 39'000 |
| Basel-Landschaft | CHF 25'500 | CHF 25'500 | CHF 40'500 | CHF 57'000 |
| Basel-Stadt | CHF 17'820 | CHF 17'820 | CHF 23'760 | CHF 53'460 |
| Bern | CHF 12'441 | CHF 12'441 | CHF 22'809 | CHF 33'176 |
| Freiburg | CHF 16'088 | CHF 10'238 | CHF 16'088 | CHF 42'900 |
| Genf | CHF 104'496 | CHF 38'619 | CHF 46'998 | CHF 104'496 |
| Glarus | CHF 7'980 | CHF 7'980 | CHF 13'965 | CHF 19'950 |
| Graubünden | CHF 0 | CHF 9'615 | CHF 9'615 | CHF 28'845 |
| Jura | CHF 28'000 | CHF 28'000 | CHF 42'000 | CHF 70'000 |
| Luzern | CHF 0 | CHF 19'200 | CHF 19'200 | CHF 64'000 |
| Neuenburg | CHF 40'000 | CHF 30'000 | CHF 36'000 | CHF 90'000 |
| Nidwalden | CHF 0 | CHF 9'000 | CHF 9'000 | CHF 27'000 |
| Obwalden | CHF 0 | CHF 0 | CHF 0 | CHF 0 |
| Schaffhausen | CHF 52'000 | CHF 20'800 | CHF 31'200 | CHF 52'000 |
| Schwyz | CHF 0 | CHF 0 | CHF 0 | CHF 0 |
| Solothurn | CHF 30'000 | CHF 20'000 | CHF 45'000 | CHF 60'000 |
| St. Gallen | CHF 17'500 | CHF 38'000 | CHF 57'000 | CHF 57'000 |
| Tessin | CHF 17'468 | CHF 17'468 | CHF 22'708 | CHF 52'403 |
| Thurgau | CHF 32'000 | CHF 16'000 | CHF 24'000 | CHF 32'000 |
| Uri | CHF 0 | CHF 14'800 | CHF 22'200 | CHF 44'400 |
| Waadt | CHF 50'000 | CHF 19'338 | CHF 29'006 | CHF 50'000 |
| Wallis | CHF 0 | CHF 20'000 | CHF 20'000 | CHF 50'000 |
| Zug | CHF 0 | CHF 9'360 | CHF 14'040 | CHF 23'400 |
| Zürich | CHF 28'800 | CHF 18'750 | CHF 35'000 | CHF 42'000 |
Gemeindesteuern
In drei Kantonen hängt die Belastung auch von der Wohngemeinde der verstorbenen Person ab. Die Tabelle zeigt die Kantonssteuer und den Höchstbetrag mit dem höchsten zulässigen Gemeindezuschlag bzw. der höchsten Gemeindesteuer. In Luzern dürfen die Gemeinden nur Erbteile von Nachkommen besteuern – für diese Rangliste ohne Wirkung.
| Kanton und Regel | Konkubinat (CHF) | Geschwister (CHF) | Nichten/Neffen (CHF) | Nichtverwandte (CHF) |
|---|---|---|---|---|
| Freiburg Gemeindezuschlag bis 70 % der Kantonssteuer (2025: 69 Gemeinden 70 %, 36 Gemeinden 66,7 %) | 16'088 bis 27'349 | 10'238 bis 17'404 | 16'088 bis 27'349 | 42'900 bis 72'930 |
| Waadt Gemeindezuschlag bis 100 % der Kantonssteuer, Satz je Gemeinde und Verwandtschaftsgrad | 50'000 bis 100'000 | 19'338 bis 38'676 | 29'006 bis 58'012 | 50'000 bis 100'000 |
| Graubünden eigene Gemeindesteuer bis 5 % (Geschwister, Nichten/Neffen) bzw. 25 % (übrige); Chur: 5 % bzw. 20 % | 0 | 9'615 bis 19'230 | 9'615 bis 19'230 | 28'845 bis 76'920 |
Die Sätze jeder Gemeinde nennt die kantonale Steuerverwaltung bzw. die Gemeinde (Freiburg: Datenportal des Kantons; Waadt: Tabelle «Arrêtés d'imposition»; Graubünden: keine Gesamtübersicht).
Methode
Für jeden der 26 Kantone haben wir die Erbschaftssteuer für dasselbe Beispiel berechnet. Grundlage sind die Daten unserer Kantonsseiten: Befreiungen, Steuersätze, Freibeträge und Bedingungen je Verwandtschaftsgrad, jede Zahl im geltenden kantonalen Gesetz bzw. bei der Steuerverwaltung nachgelesen (geprüft am 31. Oktober und 1. November 2026). Für die Kantone mit Stufentarif oder Zuschlägen (Aargau, Basel-Stadt, Bern, Genf, Glarus, Luzern, Schaffhausen, Solothurn, Tessin, Thurgau, Waadt, Zug und Zürich) stammen die einzelnen Tarifstufen aus dem Steuermäppchen der Eidgenössischen Steuerverwaltung (ESTV, Stand 2025) und aus den kantonalen Gesetzen bzw. dem amtlichen Tarif. Unser Rechenprogramm vergleicht bei jedem Lauf den ersten und den höchsten Satz jedes Tarifs mit den geprüften Kantonsdaten und rechnet die Grundbeträge der Tarife nach.
Gerechnet wird die Steuer auf dem Erbteil der einen Person: Erbteil minus persönlicher Freibetrag, dann der feste Satz oder der Stufentarif, danach das Vielfache bzw. der Zuschlag des Kantons. Die Beträge sind auf ganze Franken gerundet; die Behörden runden teils anders. Der Rechenweg jedes Kantons steht unter den Tabellen.
Grenzen der Berechnung
- Die Rangliste gilt für genau ein Beispiel. Bei anderen Beträgen kann die Reihenfolge anders aussehen, weil manche Kantone feste Sätze, andere Stufentarife oder Zuschläge kennen.
- Zug, Lebenspartner: Das Gesetz nennt die Befreiung ohne Bedingung; laut Merkblatt der Steuerverwaltung (23.4.2025) gilt sie in der Regel nach fünf Jahren mit gemeinsamer Wohnung.
- Tessin, Lebenspartner: Seit 2024 zahlen «partner consensuali» wie Geschwister. Das Gesetz umschreibt den Begriff nicht näher; ob die Steuerverwaltung eine Mindestdauer verlangt, ist nicht belegt.
- Solothurn, Tarif ab CHF 167'183: Das Gesetz nennt ab diesem Betrag nur den Satz. Ob er auf dem ganzen Betrag oder nur auf dem Teil darüber gilt – bei CHF 200'000 ergeben beide Lesarten praktisch denselben Betrag (Unterschied unter einem Franken).
- Schwelle bei CHF 200'000: In Glarus, Basel-Stadt und Luzern liegt das Beispiel genau an einer Stufe des Zuschlags. Schon wenig mehr ergibt dort einen höheren Zuschlag (Glarus 50 % ab mehr als CHF 200'000; Basel-Stadt 75 % statt 50 %, mit Begrenzung; Luzern 70 % statt 60 %).
- Nicht berücksichtigt: Gemeindesteuern (separat ausgewiesen), Grundstücke in anderen Kantonen, frühere Schenkungen, Bewertungsfragen (z. B. Liegenschaften), Ermässigungen bei Unternehmensnachfolge und besondere Befreiungen.
- Die Steuer berechnet und verfügt die zuständige Behörde. Diese Seite ist eine Orientierungshilfe und keine Steuer- oder Rechtsberatung.
Für Medien
Grafik und Zahlen dürfen Sie mit der Quellenangabe «Todesfall-Wegweiser» verwenden.
Häufige Fragen
Wie viel Erbschaftssteuer zahlt ein Konkubinatspartner auf CHF 200'000?
Je nach Kanton zwischen CHF 0 und CHF 104'496. Keine Steuer zahlen Lebenspartner in Graubünden, Luzern, Nidwalden, Obwalden, Schwyz, Uri, Wallis und Zug – in einigen davon erst nach einigen Jahren Zusammenleben. Am meisten zahlen sie in Genf. Gerechnet ist die Kantonssteuer für ein Paar, das seit zwölf Jahren zusammenlebte; Einzelheiten und Vorbehalte stehen auf dieser Seite.
In welchem Kanton zahlen Geschwister am meisten Erbschaftssteuer?
In unserem Beispiel (CHF 200'000) in Appenzell Ausserrhoden mit CHF 42'900, gefolgt von Genf (CHF 38'619) und St. Gallen (CHF 38'000). Keine Erbschaftssteuer gibt es in Obwalden und Schwyz; unter den übrigen Kantonen ist Glarus mit CHF 7'980 am günstigsten.
Welche Kantone erheben keine Erbschaftssteuer?
Obwalden und Schwyz erheben weder eine Erbschafts- noch eine Schenkungssteuer (Rechtsstand Oktober 2026). In allen übrigen Kantonen sind überlebende Ehegatten befreit, Nachkommen in den meisten (steuerpflichtig sind sie in Appenzell Innerrhoden, Neuenburg und Waadt).
Weiter auf dieser Seite
- Regeln aller 26 Kantone – zuständige Stellen, Steuerinventar und Erbschaftssteuer für alle Verwandtschaftsgrade.
- Erbrechner – wer wie viel erbt und welche Pflichtteile gelten.
- Checkliste zum Ausdrucken – die wichtigsten Schritte und Fristen nach einem Todesfall.
Quellen
- ESTV, Steuermäppchen 2025: Erbschafts- und Schenkungssteuer (Stand 26.11.2025)
- Kanton Waadt: Barème général de l'impôt sur les successions et donations (Anhang LMSD, Art. 34)
- Kanton Genf: Loi sur les droits de succession (LDS), Art. 19–21 und 23
- Kanton Tessin: Legge tributaria (LT), Art. 155 und 164
Kantonale Gesetze (26 Kantone)
- Aargau: Steuergesetz des Kantons Aargau (StG AG), SAR 651.100, §§ 142–151 (Tarifstufen: ESTV-Steuermäppchen 2025, S. 24 (Aargau); §§ 147, 149 StG AG)
- Appenzell Ausserrhoden: Steuergesetz vom 21. Mai 2000 (bGS 621.11), Art. 3a, 135–149, 182–183
- Appenzell Innerrhoden: Steuergesetz vom 25. April 1999 (StG, GS 640.000), Art. 5bis, 95–102, 141
- Basel-Landschaft: Gesetz über die Erbschafts- und die Schenkungssteuer vom 7. Januar 1980 (SGS 334), §§ 9, 12, 13, 18, 21
- Basel-Stadt: Gesetz über die direkten Steuern (Steuergesetz, StG) vom 12. April 2000, SG 640.100, §§ 117–134 (Tarifstufen: ESTV-Steuermäppchen 2025, S. 16 (Basel-Stadt); §§ 130–131 StG BS)
- Bern: Gesetz über die Erbschafts- und Schenkungssteuer (ESchG), BSG 662.1, Art. 9, 17–20, 33 ESchG (Tarifstufen: ESTV-Steuermäppchen 2025, S. 3 (Bern); Art. 18–19 ESchG BE)
- Freiburg: Gesetz vom 14. September 2007 über die Erbschafts- und Schenkungssteuer (ESchG), SGF 635.2.1, Art. 8, 24–26
- Genf: Loi sur les droits de succession (LDS), rsGE D 3 25; Loi sur les centimes additionnels cantonaux (LCACant), rsGE D 3 07, Art. 6A, 7, 17, 19–22 LDS; Art. 4 LCACant (Tarifstufen: Art. 19–21 und 23 LDS GE (Stufen, Befreiung bis CHF 500); Zuschlag 110 Rappen je Franken laut kantone-daten.js (Art. 4 LCACant))
- Glarus: Steuergesetz (StG) vom 7. Mai 2000, GS VI C/1/1, Art. 116–128 (Bausteuer Art. 129–131) (Tarifstufen: ESTV-Steuermäppchen 2025, S. 11 (Glarus); Art. 127 StG GL; Bausteuer 2026 laut kantone-daten.js)
- Graubünden: Steuergesetz für den Kanton Graubünden (StG; BR 720.000); Gesetz über die Gemeinde- und Kirchensteuern (GKStG; BR 720.200), Art. 106–115 und 134 StG; Art. 21 GKStG
- Jura: Loi sur l'impôt de succession et de donation (LISD), RSJU 642.1, Art. 10, 21, 22 LISD
- Luzern: Gesetz betreffend die Erbschaftssteuern (EStG), SRL Nr. 630; für Nachkommen: Gesetz betreffend die teilweise Abänderung des Steuergesetzes vom 30. November 1892 (vom 28. Juli 1919), SRL Nr. 652, §§ 3, 5, 11, 12, 15 EStG; §§ 33–34 SRL Nr. 652 (Tarifstufen: ESTV-Steuermäppchen 2025, S. 5 (Luzern); §§ 3, 5 EStG LU)
- Neuenburg: Loi instituant un impôt sur les successions et sur les donations entre vifs (LSucc), RSN 633.0, Art. 9, 21–23 LSucc
- Nidwalden: Gesetz über die Steuern des Kantons und der Gemeinden (Steuergesetz, StG), NG 521.1, Art. 153–168 StG NW
- Obwalden: Steuergesetz (StG), GDB 641.4, Art. 1 Abs. 1 lit. e und Art. 130–141 StG OW (aufgehoben per 01.01.2017)
- Schaffhausen: Gesetz über die Erbschafts- und Schenkungssteuer vom 13. Dezember 1976 (SHR 643.100), Art. 3, 7, 11, 12, 14, 17 (Tarifstufen: ESTV-Steuermäppchen 2025, S. 18 (Schaffhausen); Art. 11–12 ErbStG SH)
- Schwyz: Steuergesetz vom 9. Februar 2000 (StG), SRSZ 172.200, § 2 Abs. 3 StG SZ
- Solothurn: Gesetz über die Staats- und Gemeindesteuern (Steuergesetz, StG) vom 1. Dezember 1985, BGS 614.11, §§ 217–245 (Nachlasstaxe §§ 217–222, Erbschaftssteuer §§ 223–232) (Tarifstufen: ESTV-Steuermäppchen 2025, S. 14 (Solothurn); §§ 230, 232 StG SO (Fassung 1.1.2025))
- St. Gallen: Steuergesetz vom 9. April 1998 (StG, sGS 811.1), Art. 142–157, 191–192; Art. 68a StV
- Tessin: Legge tributaria del 21 giugno 1994 (LT; RL 640.100), Art. 141–168 LT, v. a. Art. 154, 155, 156a, 164 (Tarifstufen: ESTV-Steuermäppchen 2025, S. 26 (Tessin); Art. 155 Abs. 2 und 164 LT (Fassung 1.1.2026))
- Thurgau: Gesetz über die Erbschafts- und Schenkungssteuer (ESchG; RB 641.8), §§ 7, 15–18 ESchG (Tarifstufen: ESTV-Steuermäppchen 2025, S. 25 (Thurgau); §§ 16–17 ESchG TG)
- Uri: Gesetz über die direkten Steuern im Kanton Uri (Steuergesetz), RB 3.2211, Art. 151–167 StG UR
- Waadt: Loi du 27 février 1963 concernant le droit de mutation sur les transferts immobiliers et l'impôt sur les successions et donations (LMSD), BLV 648.11, Art. 31, 34, 35 LMSD und Barèmes im Anhang (Tarifstufen: Barème général (Anhang LMSD, Art. 34), Zeile CHF 200'000; Eckwerte im ESTV-Steuermäppchen 2025, S. 27 (Waadt))
- Wallis: Steuergesetz vom 10. März 1976 (StG; Loi fiscale; SGS 642.1), Art. 111–118a StG
- Zug: Steuergesetz (StG) vom 25. Mai 2000, BGS 632.1, §§ 172–186 (Tarifstufen: ESTV-Steuermäppchen 2025, S. 12 (Zug); § 180 StG ZG)
- Zürich: Erbschafts- und Schenkungssteuergesetz des Kantons Zürich (ESchG), LS 632.1, §§ 11, 21–24 (Tarifstufen: ESTV-Steuermäppchen 2025, S. 2 (Zürich); §§ 21–23 ESchG ZH)
Weitere amtliche Quellen je Kanton (Steuerverwaltungen, Merkblätter) stehen auf den Kantonsseiten. Orientierungshilfe, keine Steuer- oder Rechtsberatung. Gesetze und Sätze können sich ändern – bitte bei der zuständigen Steuerbehörde bestätigen lassen.